



Hodžić: Industrija Zapadnog Balkana napredovala u pripremi za CBAM, ali ključni izazov tek dolazi
Podeli
Mehanizam Evropske unije za prekograniчно prilagođavanje ugljenika (CBAM) ove godine ušao je u svoju definitivnu, finansijsku fazu, što znači da su privrede Zapadnog Balkana, uključujući Srbiju i Bosnu i Hercegovinu, suočene sa sve konkretnijim zahtevima za merenje, praćenje i verifikaciju ugrađenih emisija u svojim proizvodima.
O tome koliko je region zaista spreman za ono što sledi razgovarali smo sa Arminom Hodžićem, stručnjakom za obnovljive izvore energije, energetsku efikasnost i dekarbonizaciju i direktorom Sektora za energetiku Privredne komore Federacije Bosne i Hercegovine.
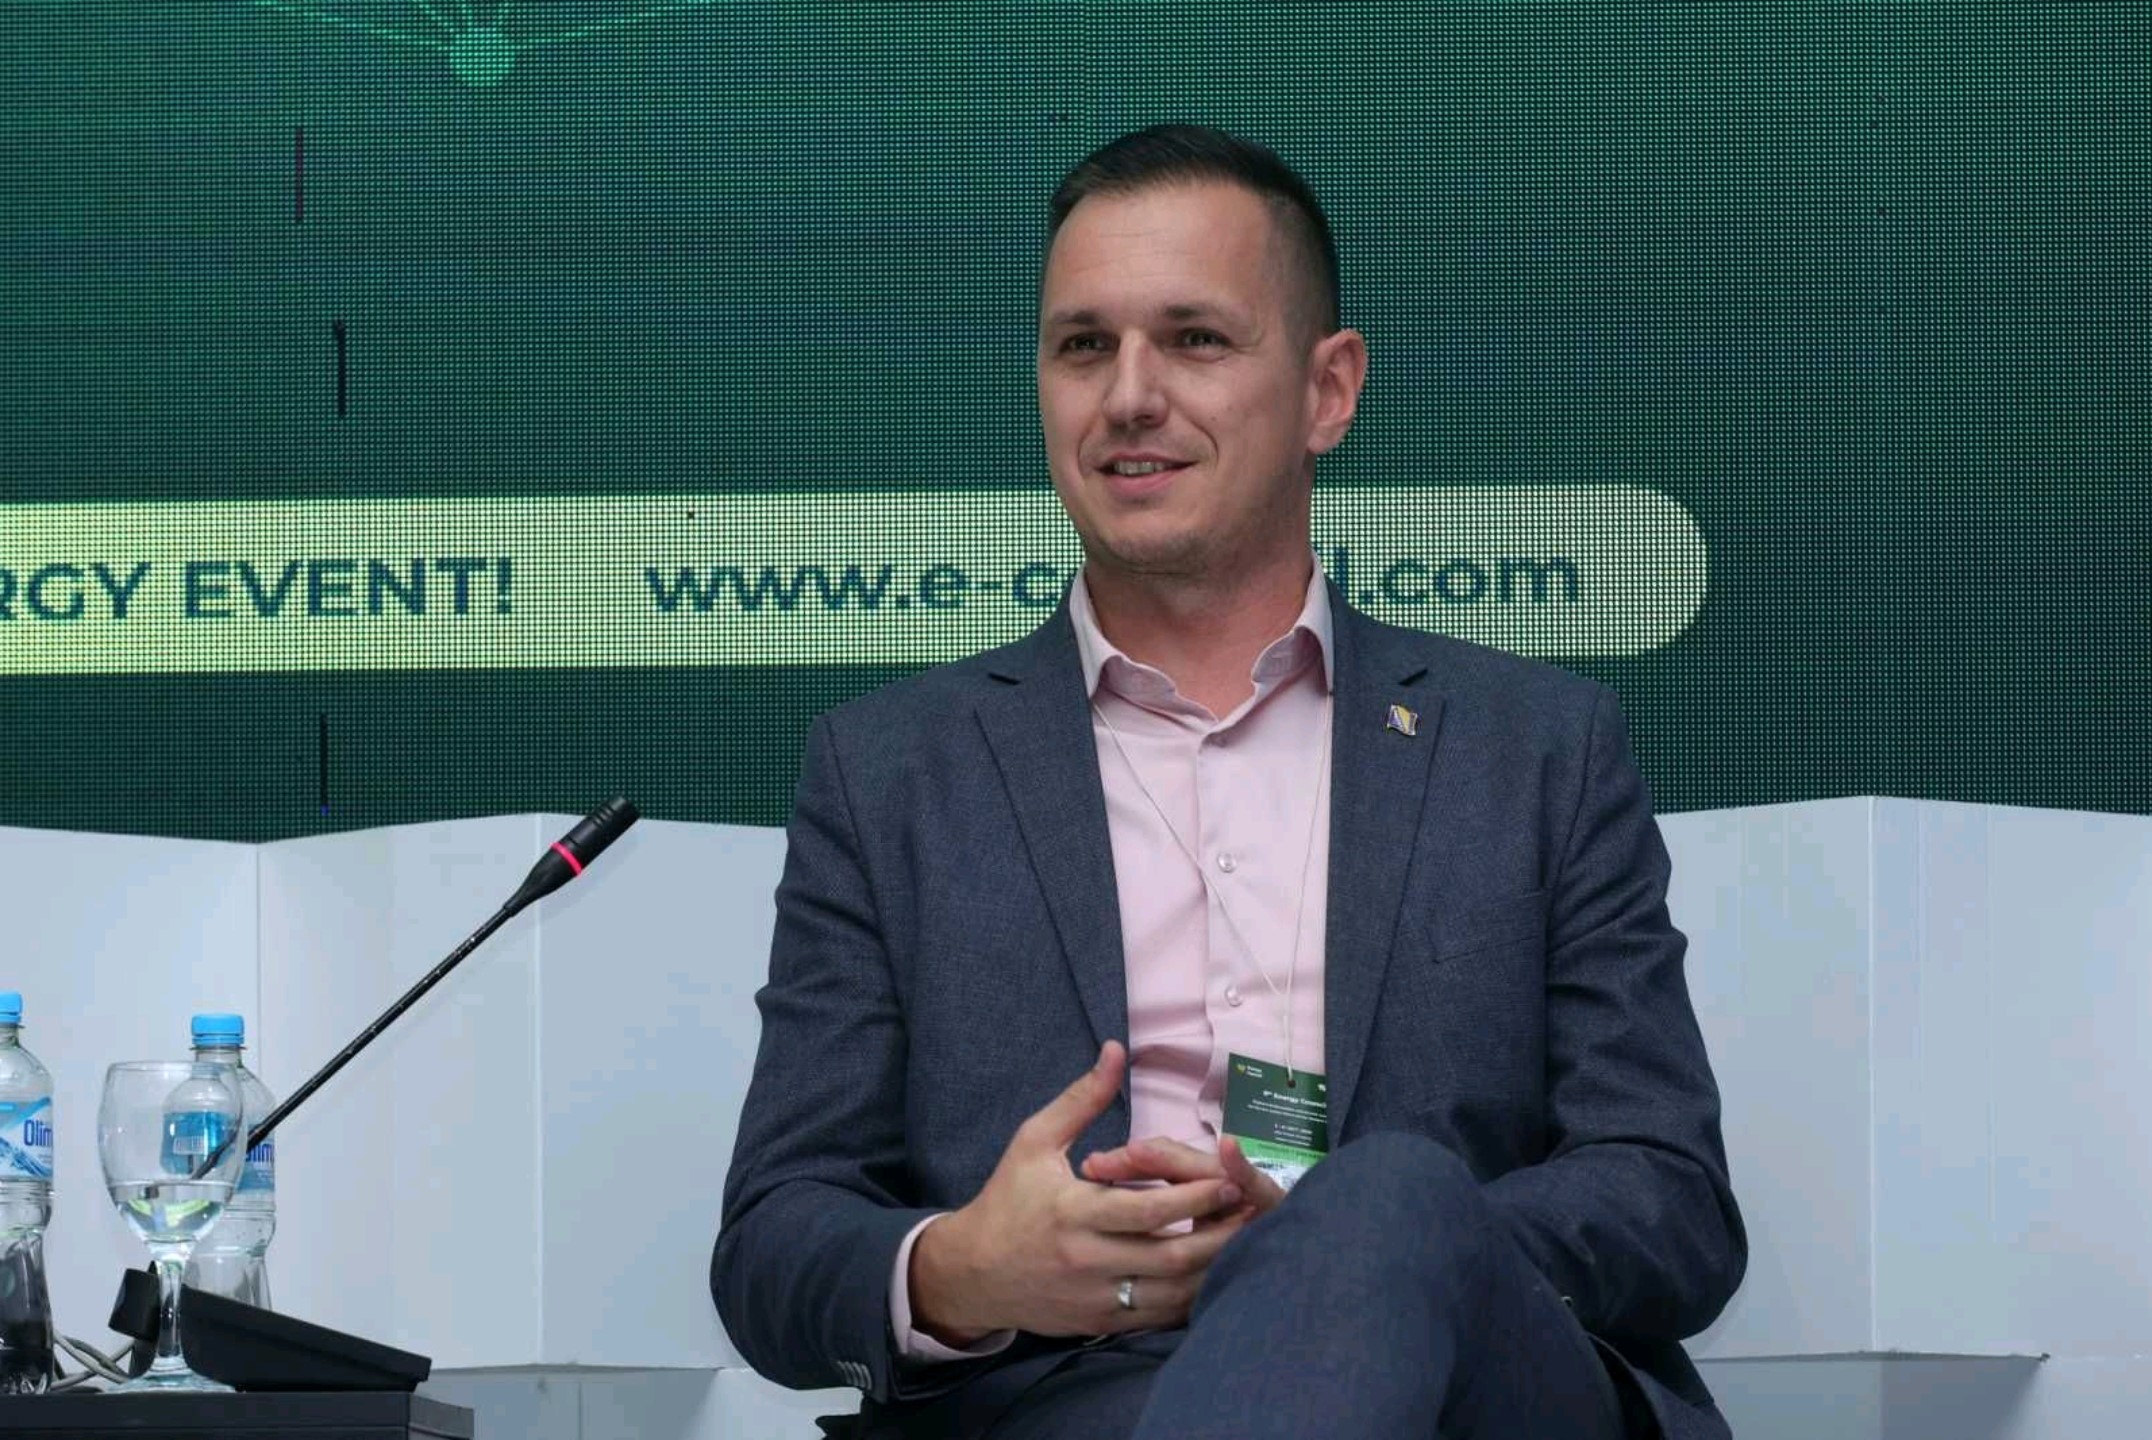
Prema njegovim rečima, spremnost industrije Zapadnog Balkana trenutno je niska do srednja, ali veoma neujednačena. Srbija je, smatra, nešto dalje odmakla zahvaljujući većoj industrijskoj bazi i snažnijoj izloženosti izvozu na tržište Evropske unije, dok je u Bosni i Hercegovini priprema izraženije koncentrisana na nekoliko velikih izvoznika.
– Industrija u Srbiji i BiH je danas neuporedivo spremnija nego 2023. godine, ali ne bih rekao da je region generalno spreman za CBAM na nivou na kojem će biti potrebno da bude za dve–tri godine. Postoji velika razlika između velikih, izvozno orijentisanih kompanija i srednjih i manjih dobavljača – kaže Hodžić.
CBAM trenutno obuhvata šest sektora – cement, gvožđe i čelik, aluminijum, đubriva, električnu energiju i vodonik.
Od poznavanja CBAM–a do stvarnog sistema za praćenje emisija
Jedna od ključnih razlika koju Hodžić pravi jeste ona između kompanije koja je upoznata sa CBAM–om i kompanije koja zaista ima funkcionalan sistem za merenje, izveštavanje i verifikaciju emisija.
– Važno je napraviti razliku između ‘kompanija je upoznata sa CBAM–om’ i ‘kompanija ima funkcionalan CBAM MRV sistem (engl. Monitoring, Reporting and Verification) koji može proizvesti podatak spreman za verifikaciju’. To su dve potpuno različite stvari – ističe on.
Kada je CBAM počeo da se primenjuje u prelaznom periodu, u oktobru 2023. godine, deo kompanija u Srbiji i BiH posmatrao ga je prvenstveno kao obavezu svog kupca iz Evropske unije. Međutim, sa početkom definitivnog perioda postalo je jasno da će kvalitet podataka proizvođača iz trećih zemalja direktno uticati na mogućnost EU uvoznika da ispuni svoje CBAM obaveze.
Formalnu obavezu podnošenja CBAM deklaracije ima uvoznik, odnosno ovlašćeni CBAM deklarant u EU. Međutim, kada se koriste stvarne vrednosti emisija, podaci o ugrađenim emisijama moraju poticati od proizvođača u trećoj zemlji i biti verifikovani. Evropska komisija navodi da operateri postrojenja izvan EU prate i obračunavaju ugrađene emisije, dok akreditovani verifikatori proveravaju pristup monitoringu, obračune i prateću dokumentaciju.
– EU uvoznik formalno podnosi CBAM deklaraciju i snosi finansijsku obavezu, ali bez kvalitetnih podataka proizvođača iz Srbije ili BiH ne može kvalitetno izračunati svoje CBAM obaveze. Evropska komisija upravo zato predviđa da operateri postrojenja izvan EU dostavljaju podatke o postrojenju i ugrađenim emisijama, dok ih nezavisni akreditovani verifikatori provjeravaju. To je, po mom mišljenju, najvažnija pronena svesti koja se dogodila u poslednje tri godine – kaže Hodžić.
Excel tabela nije isto što i MRV sistem
Problem, međutim, nije samo u tome da li kompanija prikuplja podatke o potrošnji energije ili emisijama. CBAM zahteva da se podaci povežu sa konkretnim postrojenjem, proizvodom, proizvodnim procesom i relevantnim prekursorima, uz primenu propisane metodologije.
Zato, kako objašnjava Hodžić, podatak o tome da je kompanija potrošila određenu količinu električne energije i proizvela određeni broj tona proizvoda sam po sebi nije dovoljan.
Potrebno je znati koja instalacija proizvodi CBAM robu, koji deo potrošene energije pripada relevantnom proizvodnom procesu, koji energenti ulaze u proces, koje su procesne emisije, koji su relevantni prekursori i koliko ih je ugrađeno u proizvod. Istovremeno, mora postojati jasan trag o izvoru svakog podatka, odgovornosti za njegovo prikupljanje i načinu na koji se on može naknadno proveriti.
– Možemo imati podatak koliko GWh električne energije smo potrošili i koliko smo proizveli tona proizvoda, ali to još nije dovoljno. Potrebno je znati mnogo više – koja instalacija proizvodi CBAM robu, koja količina električne energije pripada relevantnom proizvodnom procesu, koji energenti ulaze u proces, koje su procesne emisije, koji su relevantni prekursori, koja metodologija se primenjuje, koji su izvori podataka, ko je odgovoran za podatak i kako se podatak može rekonstruisati šest meseci ili godinu dana kasnije –objašnjava Hodžić.
Upravo tu, dodaje, nastaje razlika između običnog izveštavanja i MRV sistema.
–Tek tada pričamo o MRV sistemu, a ne o običnoj tabeli u Excelu koju veliki broj kompanija koje već sada izveštavaju smatra dovoljnom – kaže on.
Evropska komisija je u svojim smernicama iz avgusta posebno naglasila potrebu za odgovarajućim monitoring planom i robusnim procesima za praćenje podataka, upravo kako bi kompanije mogle da koriste stvarne vrednosti emisija u definitivnom periodu.
Srbija nešto dalje odmakla, BiH suočena sa većim nedostatkom podataka
Razlike između dve zemlje posebno dolaze do izražaja kada se posmatra šira industrijska baza.
U Srbiji su velike kompanije iz sektora čelika, aluminijuma, cementa, đubriva i energetike već godinama izložene zahtevima evropskih kupaca i drugim sistemima praćenja potrošnje energije i emisija. Zbog toga one, prema mišljenju Hodžića, imaju određenu prednost u izgradnji CBAM sistema.
– Velike kompanije iz ovih sektora već imaju energetske i ekološke sisteme, merne instrumente, podatke o potrošnji goriva, električne energije, sirovinama i proizvodnji. Zato je za njih relativno lakše napraviti CBAM ‘layer’ preko postojećeg sistema upravljanja podacima – kaže on.

Ipak, postojeći sistemi nisu automatski dovoljni. Podaci koji se prikupljaju za potrebe ESG izveštavanja, energetskog menadžmenta ili obračuna ugljeničnog otiska ne moraju biti podaci koji ispunjavaju specifične CBAM zahteve.
U Bosni i Hercegovini taj problem je još izraženiji. OECD (Organizacija za ekonomsku saradnju i razvoj) je u analizi reforme privatnog sektora u BiH naveo da kompanije do sada nisu imale obavezu da interno sistematski prikupljaju i izveštavaju o podacima o emisijama. Zbog toga će za deo kompanija CBAM značiti uspostavljanje potpuno novih sistema za prikupljanje i upravljanje podacima. OECD istovremeno navodi da su postojale inicijative za pripremu privrede, ali da je njihov obuhvat bio ograničen.
– Ako posmatramo Bosnu i Hercegovinu, situacija je još izraženija. Imamo nekoliko velikih industrijskih kompanija koje su vrlo ozbiljno ušle u CBAM tematiku. One već rade proračune, komuniciraju sa kupcima iz EU, analiziraju podrazumevane i stvarne vrednosti i počele su CBAM integrisati u svoje interne procese. Ali ako pogledamo širu industrijsku bazu, slika je drugačija – navodi Hodžić.
CBAM nije posao za jednog čoveka
Jedan od problema koji bi mogao da uspori pripremu kompanija jeste i organizaciona priroda CBAM–a. Podaci koji su potrebni za obračun emisija ne nalaze se u jednom sektoru.
Deo podataka dolazi iz proizvodnje, deo iz energetike i održavanja, finansija, nabavke, laboratorija, sektora zaštite životne sredine, prodaje i izvoza, kao i IT sistema. Njihovo povezivanje u jednu konzistentnu celinu zato predstavlja organizacioni, a ne samo tehnički izazov.
– CBAM je cross–functional tema. U jednoj kompaniji podatke poseduju na nekoliko lokacija i nivoa upravljanja kompanijom: proizvodnja, energetika, održavanje, finansije, nabavka, sektor zaštite životne sredine, laboratorija, prodaja/export, IT i mnogi drugi. Izazov je što CBAM traži da se ti podaci spoje u jednu konzistentnu informaciju“, objašnjava Hodžić.
Zbog toga, dodaje, kompanija koja CBAM prepusti isključivo jednom zaposlenom ili jednom sektoru dugoročno neće biti dovoljno spremna.
– CBAM mora postati deo poslovnog procesa. Drugim rečima, celokupna kompanija mora biti uključena u CBAM, od sektora nabavke repromaterijala do finansijskog i prodajnog sektora
Takav pristup biće posebno važan kada podaci počnu da prolaze kroz nezavisnu verifikaciju.
Pravi test dolazi sa verifikacijom
Tokom 2026. godine u sistem se uvodi i ključna karika koja će proveravati kvalitet stvarnih podataka o emisijama. Evropska komisija je 24. avgusta objavila smernice za verifikaciju i akreditaciju, dok je od septembra predviđen početak registracije akreditovanih verifikatora u CBAM registru i početak prvih verifikacionih aktivnosti. Prvi verifikacioni izveštaji mogu se izdavati početkom 2027. godine.
To znači da se kompanije više ne pripremaju samo za izveštavanje, već i za mogućnost da neko nezavisan proveri kako je dobijen svaki ključni podatak.
– Mnoge kompanije su do sada zapravo imale priliku da testiraju svoje sisteme kroz izveštavanje. Međutim, pravi test dolazi kada neko nezavisno telo dođe u vašu kompaniju i kaže: ‘Dokažite mi odakle vam je ovaj broj.’ Tada će se pokazati koliko su merni sistemi pouzdani, proizvodni podaci konzistentni, metodologije pravilno primenjene, alokacije emisija dokumentovane, podaci o prekursorima dostupni i, na kraju, da li je audit trail kompletan – kaže Hodžić.
Evropska komisija upravo verifikaciju navodi kao mehanizam kojim se obezbeđuju pouzdanost, uporedivost i transparentnost podataka o emisijama. Verifikator proverava pristup monitoringu, proračune i prateće dokaze, a verifikacioni izveštaj potom može biti korišćen u CBAM deklaraciji.
Za proizvođače iz Srbije i BiH to znači da će kvalitet njihovih internih sistema imati direktne posledice i na njihove odnose sa kupcima u EU. Kompanije koje ne mogu da obezbede stvarne, proverljive podatke rizikuju da njihovi evropski kupci moraju da se oslanjaju na podrazumevane vrednosti kada obračunavaju CBAM obaveze. OECD je upravo na taj rizik ukazao u slučaju BiH.
CBAM–ready znači mogućnost da se svaki podatak rekonstruiše
Za Hodžića se zato pitanje spremnosti ne može svesti na to da li kompanija ima osobu koja zna da napravi godišnji obračun emisija.
– Kompanija nije CBAM–ready kada zna izračunati emisije jednom godišnje. CBAM–ready je kada može svakog meseca, za svaki relevantni proizvod i instalaciju, rekonstruisati odakle je došao svaki ključni podatak koji je korišćen za izračun ugrađenih emisija – kaže on.
U tome se, čini se, nalazi i najveća promena koju definitivni period CBAM–a donosi industriji Zapadnog Balkana. Za kompanije koje izvoze na tržište EU ugljenik više nije samo tema zaštite životne sredine ili održivosti. Podaci o emisijama postaju deo poslovnog procesa, komunikacije sa kupcima i troška koji se vezuje za proizvod.
Milena Maglovski