



Hodžić: CBAM više nije samo pitanje izveštavanja, već i konkurentnosti kompanija
Podeli
Kompanije koje izvoze na tržište Evropske unije moraju da razumeju ne samo koliko emisija nastaje u njihovoj proizvodnji, već i koliki je ugljenični intenzitet konkretnog proizvoda, koliko su podaci pouzdani i kako oni utiču na njegovu cenu. Armin Hodžić ukazuje na to da se industrija nalazi na prelazu iz faze regulatornog usklađivanja u fazu u kojoj CBAM postaje faktor poslovne konkurentnosti.
Nakon gotovo tri godine tranzicionog perioda, najveći izazov za kompanije koje posluju sa Evropskom unijom više nije samo nedostatak informacija o Mehanizmu za prekogranično prilagođavanje ugljenika (CBAM), već sposobnost da njegove zahteve primene u svakodnevnom poslovanju. To podrazumeva precizan obračun ugrađenih emisija, razumevanje finansijskih posledica i jasnu podelu odgovornosti između proizvođača, dobavljača i uvoznika.
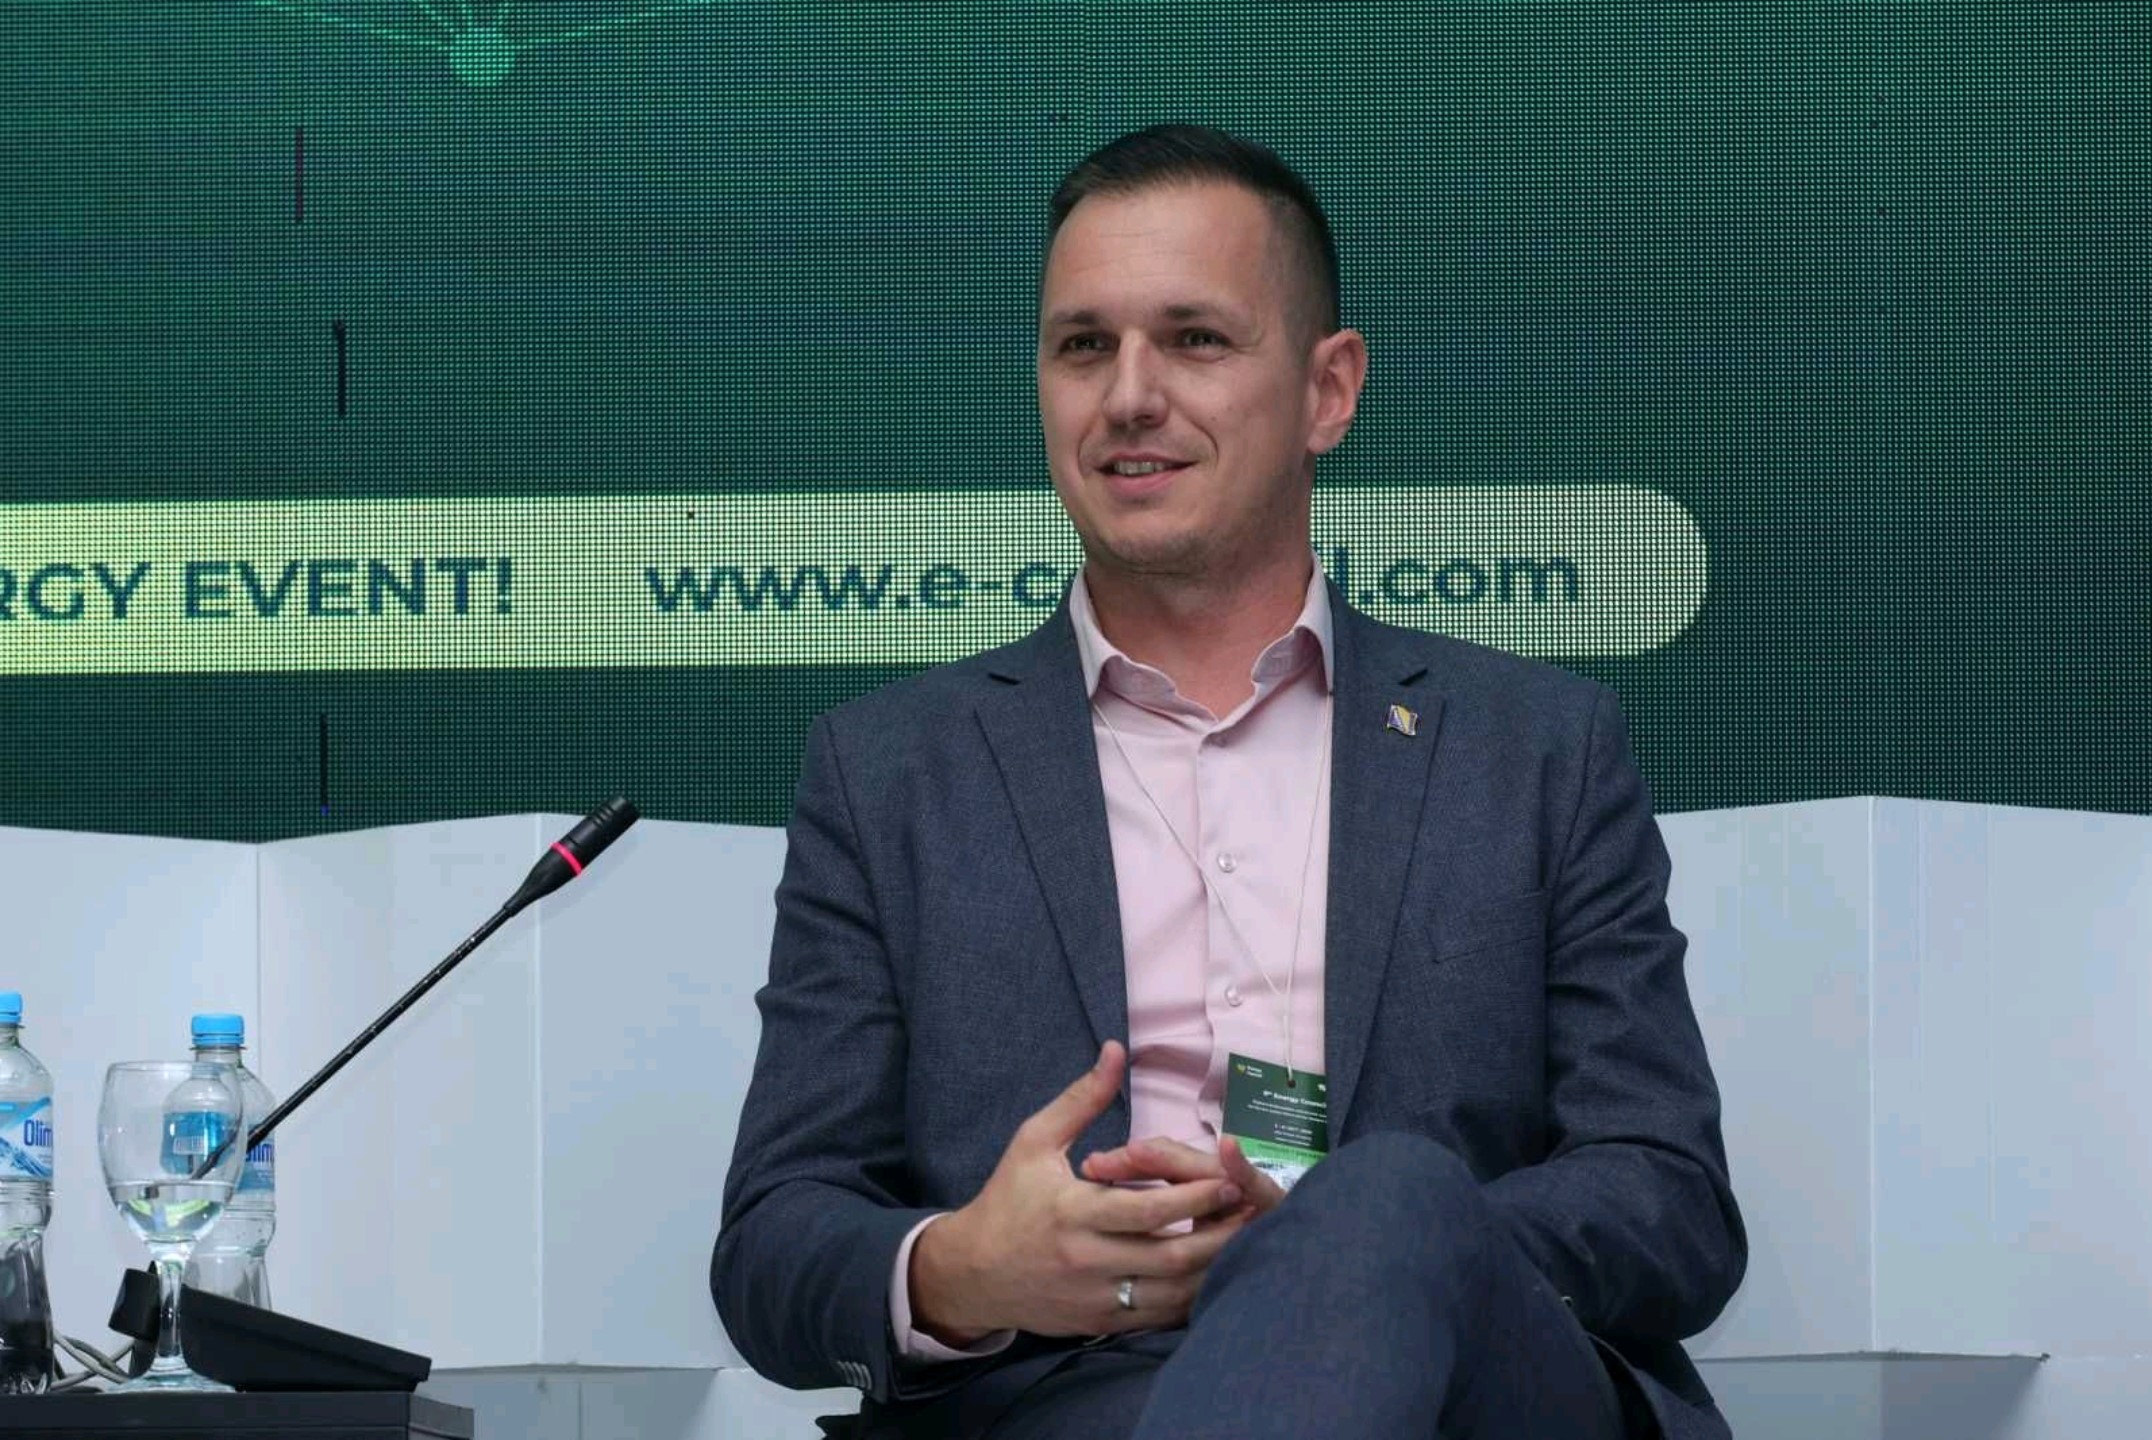
– Ono što sada razlikuje spremne od nespremnih kompanija jeste sposobnost da ta pravila prevedu u konkretan proizvod, konkretnu cenu i konkretnu odgovornost, odnosno kako CBAM prevesti iz regulatornog zahteva u svakodnevnu poslovnu odluku – ističe za Energetski portal Armin Hodžić, stručnjak za obnovljive izvore energije, energetsku efikasnost i dekarbonizaciju i direktor Sektora za energetiku Privredne komore Federacije Bosne i Hercegovine.
Dok su se tokom prelaznog perioda kompanije prvenstveno upoznavale sa prikupljanjem i prijavljivanjem podataka o ugrađenim emisijama, od 2026. godine CBAM dobija i neposrednu finansijsku dimenziju. Kvalitet podataka o emisijama tako postaje jedan od faktora koji mogu uticati na konkurentnost proizvoda na tržištu EU.
Od ukupnih emisija do ugljeničnog intenziteta proizvoda
Jedna od ključnih nedoumica odnosi se na samu metodologiju obračuna. Poznavanje ukupnih emisija koje nastaju u proizvodnji ne znači nužno da kompanija može pouzdano da utvrdi koliko emisija je ugrađeno u tonu određenog proizvoda. Za to je potrebno razumeti koji proizvodi potpadaju pod CBAM, koji se carinski kod primenjuje, koji proizvodni procesi ulaze u obračun i koje emisije treba pripisati konkretnom proizvodu.
– I danas, pitanje koje vrlo često dobijam je: ‘Šta tačno računamo?’ Na prvi pogled, formula izgleda jednostavno, međutim, u stvarnosti puno je tu varijabli koje treba utvrditi: da li njen proizvod zaista spada pod CBAM, koji CN kod se primenjuje, koje proizvodne procese treba uključiti, koje su direktne emisije, koji prekursori ulaze u proizvod i još mnoge druge kojih kompanije nekada nisu ni svesne – objašnjava Hodžić.
Prvi tekst iz serijala o CBAM-u sa Arminom Hodžićem pročitajte OVDE
Poseban izazov predstavljaju prekursori, odnosno materijali koji se koriste u proizvodnji, a čije ugrađene emisije mogu biti relevantne za obračun emisija finalnog proizvoda. To je naročito značajno za industriju čelika i aluminijuma, gde emisije povezane sa ulaznim materijalima mogu imati važnu ulogu u ukupnom ugljeničnom intenzitetu proizvoda.
Ukoliko dobavljač ne može da obezbedi pouzdane podatke o emisijama, problem se prenosi na kompaniju koja taj materijal koristi u daljoj proizvodnji. Time se menja i odnos između kupca i dobavljača, jer, pored cene i kvaliteta, sve važniji postaje podatak o emisijama povezanim sa proizvodom.
Pouzdani podaci mogu uticati na troškove
Kompanije koje smatraju da imaju efikasniju proizvodnju i niže emisije od proseka imaju interes da koriste stvarne podatke o emisijama svog postrojenja. Međutim, takve podatke moraju moći da potkrepe odgovarajućom dokumentacijom i da objasne način na koji su došli do prijavljenih vrednosti.
– Proizvođač je prvenstveno odgovoran da tačno izračuna i dostavi podatke o ugrađenim emisijama iz svog postrojenja. Ako nema dovoljno kvalitetnih podataka, može nastati situacija u kojoj se koristi konzervativnija vrednost (default-na vrednost), što može rezultirati većim CBAM troškom – navodi Hodžić.
Zbog toga kvalitet prikupljenih podataka nije samo administrativno pitanje. On može uticati na procenu emisija proizvoda, a time i na troškove povezane sa njegovim uvozom na tržište Evropske unije.
Ipak, konkretan finansijski efekat CBAM-a ne može se izračunati na isti način za sve kompanije. On zavisi od vrste robe, ugrađenih emisija, primenljivih pravila i perioda na koji se obaveza odnosi, kao i drugih relevantnih faktora.
Ko snosi trošak CBAM-a?
Iako formalna obaveza u okviru CBAM sistema pripada ovlašćenom deklarantu u Evropskoj uniji, odnosno uvozniku koji ispunjava propisane uslove, to ne znači da proizvođači iz Srbije i Bosne i Hercegovine neće osetiti njegove finansijske posledice.
Trošak može da se odrazi na pregovore o prodajnim cenama, marže, izbor dobavljača i zahteve kupaca za proizvodima sa nižim emisijama. Kompanije će zato morati da procene kako njihov ugljenični intenzitet utiče na poziciju u lancu snabdevanja i da li ulaganja u dekarbonizaciju mogu da poboljšaju njihovu tržišnu konkurentnost.
– Upamtite, nemojte CBAM odgovornost prebacivati na svog kupca u EU. Kupac ima svoju regulatornu obavezu, ali vi imate odgovornost za kvalitet podataka koje mu dajete – poručuje Hodžić.
U takvim okolnostima, ugljenični intenzitet proizvoda postaje sve važniji element poslovnih pregovora. Cena više ne zavisi isključivo od troškova proizvodnje, već se sve više posmatra i kroz emisije povezane sa proizvodom, kao i potencijalne troškove koje one stvaraju u lancu snabdevanja.
CBAM mora postati deo upravljanja kompanijom
Prema Hodžićevim rečima, jedna od čestih grešaka jeste posmatranje CBAM-a kao periodičnog administrativnog zadatka koji se završava pripremom izveštaja. Da bi kompanije bile spremne za nove tržišne uslove, informacije o emisijama moraju biti povezane sa nabavkom, proizvodnjom, energetikom, zaštitom životne sredine, finansijama, prodajom i upravljanjem.
To znači da nabavka treba da raspolaže pouzdanim podacima o emisijama relevantnih sirovina i prekursora, energetika podacima o potrošnji, a prodaja da razume kako ugljenični intenzitet utiče na cenu proizvoda. Istovremeno, rukovodstvo mora da proceni ekonomsku opravdanost ulaganja u mere dekarbonizacije.
– Na kraju rekao bih da je najveći izazov pretvoriti regulatorni zahtev u pouzdan poslovni sistem. Kompanija mora znati ne samo koliko CO₂ emituje, nego koliko emisija ima njen konkretan proizvod, koliko je taj podatak pouzdan, ko ga u lancu vrednosti koristi, koliko CBAM može koštati njenog kupca i, konačno, šta može učiniti da taj trošak smanji – ističe Hodžić.
Zaključak je da će kompanije koje CBAM svedu isključivo na ispunjavanje obaveza izveštavanja možda zadovoljiti regulatorne zahteve, ali neće nužno iskoristiti mogućnosti za očuvanje konkurentnosti. One koje podatke o emisijama povežu sa energetskom efikasnošću, proizvodnim procesima, nabavkom i investicionim odlukama imaće bolju osnovu da razumeju i upravljaju finansijskim posledicama mehanizma.
– Zato bih rekao da se industrija sada nalazi na prelazu iz faze ‘CBAM compliance’ u fazu ‘CBAM competitiveness’. Ko ostane samo na izveštavanju, ispuniće regulatorni minimum. Ko CBAM podatke poveže sa energijom, proizvodnjom, nabavkom, finansijama i investicijama u dekarbonizaciju, taj će CBAM pretvoriti u alat za očuvanje konkurentnosti – zaključuje Hodžić.
Milena Maglovski